无
亚马逊2025年GMV预计达8474亿美元!86%收入来自这七个国家
2026-09-14 11:46:41
亚马逊预计将在2025年实现8474亿美元商品交易总额(GMV),这一规模甚至超过比利时、爱尔兰等部分经济实力较强的欧洲国家GDP。
尽管亚马逊拥有全球领先的电商零售实力,但其业务仍高度依赖少数核心市场。目前,亚马逊约86%的GMV来自七个主要市场,其余14%的交易额则分布在全球其他运营国家。
亚马逊全球业务高度集中于七大市场
目前,亚马逊的全球业务覆盖多个国家,但其主要交易额集中在七个市场。
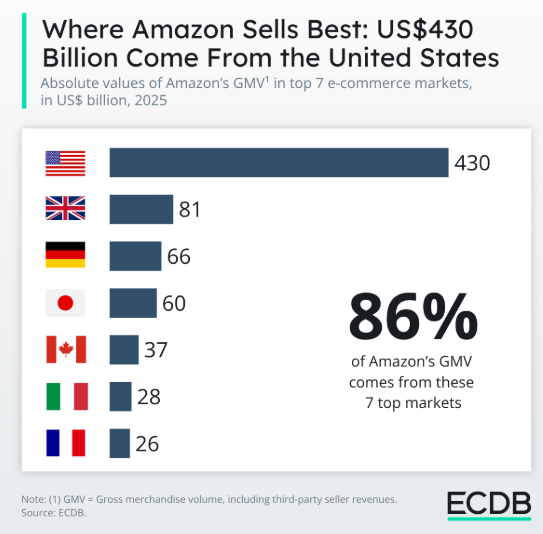
数据显示,亚马逊全球8474亿美元GMV中,86%来自以下七个国家:
美国:4300亿美元
英国:810亿美元
德国:660亿美元
日本:600亿美元
加拿大:370亿美元
意大利:280亿美元
法国:260亿美元
其中,美国市场贡献最大,单一市场规模甚至超过其他六个市场的总和。
这七个国家同时也是七国集团(G7)成员国,拥有较高的人均收入、成熟的信用卡支付体系以及完善的互联网基础设施,为线上消费的发展提供了良好环境。
亚马逊正是在这些成熟市场中建立起自身优势,并通过长期投入不断扩大领先地位。
二十年持续投入进一步拉大市场差距
过去二十年,亚马逊持续将核心市场产生的利润投入到物流、仓储和卖家生态建设中。
这些投入帮助亚马逊:建设更多配送中心、缩短物流配送时间、扩大本地卖家规模、提升消费者购物体验。
这种持续投入形成了明显的规模效应,使亚马逊在主要市场的优势不断增强,与其他市场之间的差距也逐渐扩大。
印度、巴西等市场成为亚马逊竞争压力较大的地区
虽然亚马逊在全球多个国家占据重要地位,但在部分新兴市场,其领先优势正在减弱。
印度、巴西和西班牙均进入亚马逊全球十大零售市场,GMV达到数十亿美元规模。然而,在这些市场之外,亚马逊在当地整体零售市场中的占比正在快速下降。
其中,印度和巴西市场中,亚马逊已经失去领先地位:
在印度,Flipkart的GMV超过亚马逊;
在包括巴西在内的拉丁美洲市场,MercadoLibre(美客多)占据更强竞争优势。
Flipkart的成功主要得益于其早期市场布局以及本土支付习惯的适应,尤其是货到付款模式。此外,自2018年以来,沃尔玛成为Flipkart多数股权持有者,为其物流体系建设提供了资金支持。
MercadoLibre则依靠自身的支付服务Mercado Pago以及物流网络Mercado Envíos,建立起覆盖拉美市场的电商生态。
这些本土平台均早于亚马逊进入当地市场,并提前完成物流、支付体系和消费者习惯培养,这成为它们能够抵御亚马逊竞争的重要原因。
亚马逊优势主要集中在欧美市场
从全球布局来看,亚马逊的优势明显偏向北美和西欧市场。
美国、加拿大、英国、德国、法国和意大利均属于北美或西欧地区,日本则是一个特殊市场——亚马逊自2000年以来一直将日本作为重点布局市场。
相比之下,在南亚、东欧和拉丁美洲等地区,由于本土电商平台已经提前建立物流、支付和用户基础,亚马逊进入后较难快速取得主导地位。
因此,尽管亚马逊是全球化电商巨头,但其商业影响力仍主要集中在欧美等成熟市场。
总结:亚马逊全球版图呈现“强势集中”格局
亚马逊2025年预计8474亿美元GMV的背后,体现出其全球电商业务高度集中的特点。
七大核心市场贡献了绝大部分交易额,而印度、巴西等新兴市场则展现出本土平台更强的竞争能力。
对于希望进入海外市场的品牌和卖家而言,了解亚马逊在不同国家的市场份额、竞争格局以及本土平台表现,有助于更准确地评估市场机会和制定全球化布局策略。


热门文章
01
亚马逊 Q4 旺季干货!黑五网一倒计时 98 天!拆解 6 大作战节点,少踩坑多赚真金白银
02
重磅消息,跨境电商贸易第一展即将启动,倒计时20天!
03
五大海外平台开放中国招商,中国卖家出海跨境新机遇!
04
跨境电商卖家深耕 Etsy 实战指南:从平台选择到月销 700 单的运营逻辑
05
特朗普再轰美联储逼宫降息:美元政策摇摆,跨境电商卖家资金压力加剧
06
Prime 大促销日优惠提交窗口将于 9 月 12 日关闭!
07
2025年跨境电商企业激增194%,中国卖家进入出海快车道
08
特朗普加征5000亿美元关税案件,最高法院确定将于11月开审!
09
燃爆深圳!第五届CHWE出海网跨境电商展首日火力全开!
10
欧美卷不动了,跨境人的下一站在哪儿?

最新文章
Yandex推出“可靠商家”标签,7.5万家企业已获得认证
俄罗斯推出专项优惠贷款,扶持遭Wildberries仓库袭击受损的卖家
俄罗斯电商新规将落地!10月1日起平台不得强制卖家参与促销
9月Cdiscount搜索榜Top 5出炉:家居、出行、电竞三大赛道迎增长机会
Yandex Market商品卡片是什么?如何提升商品卡片质量?
Yandex Market发布Q4电子产品及家电促销日历
2027美客多新卖家入驻通道开启!最新招商政策详解
Thaimart怎么入驻?Thaimart入驻条件/所需资料/入驻流程一文详解
Thaimart官网入口在哪?Thaimart所有官方入口(官网/卖家中心/客服等)汇总
Thaimart是什么平台?中国卖家值得入驻吗?

让跨境出海更容易