无
TikTok Shop与亚马逊卖家重合度仅5%:爆品逻辑正在走向“双轨分化”
2026-09-14 13:34:21
TikTok Shop美国百强卖家中,约有五分之一同时跻身亚马逊一万强卖家之列;而亚马逊百强卖家中,仅有约二十五分之一进入TikTok Shop一万强卖家名单。
这一数据表明,在TikTok上取得成功的品牌,复制到亚马逊市场的成功概率明显更高,而亚马逊卖家转向TikTok Shop则面临更大挑战。两个平台并不是同一种商业模式的不同版本,而是存在明显差异的发展路径,其中从亚马逊走向TikTok的难度,远高于反向进入。
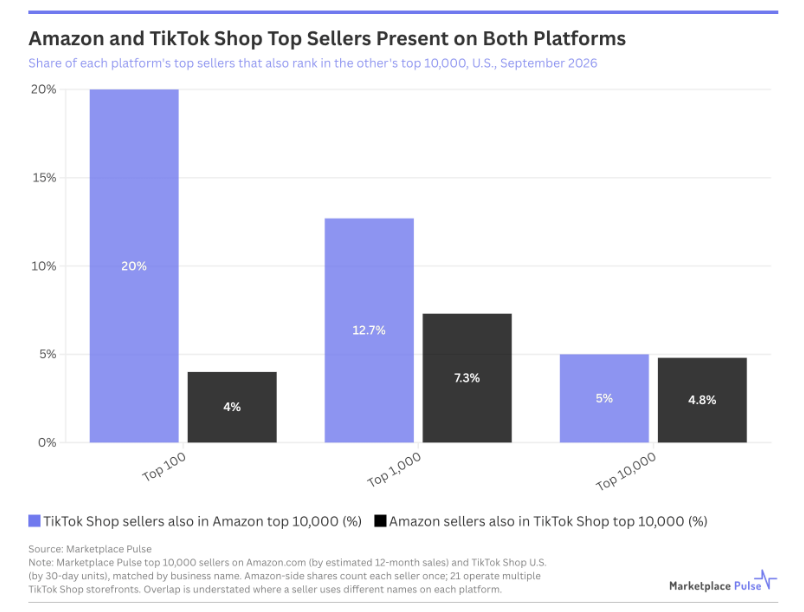
根据Marketplace Pulse的数据,研究人员将两个平台排名前1万名的卖家按照商家名称进行匹配,结果发现,仅有498家卖家同时出现在两个平台的榜单中,约占两个平台头部卖家总数的5%。
更值得关注的是,这498家重合卖家的亚马逊排名与其TikTok排名几乎没有明显关联。一个品牌在某个平台爆红,并不意味着它能够在另一个平台同样取得成功,因为两个平台的流量逻辑和商业机制完全不同。
TikTok负责创造需求,亚马逊负责完成购买
两个平台最大的区别在于各自承担的消费环节不同。
TikTok的核心作用是激发消费者购买兴趣,而亚马逊则是消费者完成购买决策和交易的平台。
过去二十年,亚马逊通过Prime会员体系建立了强大的消费习惯。消费者已经习惯在亚马逊完成购物:信用卡信息已绑定;配送时间明确;退货流程成熟;商品评价体系完善。
因此,当消费者在TikTok视频中看到某个产品时,很多人并不会直接在TikTok Shop下单,而是打开亚马逊,搜索品牌名称,然后按照熟悉的购物流程完成购买。
TikTok Shop出现前,流量已经帮助亚马逊卖家增长
在TikTok Shop推出之前,这种消费路径已经存在。
2021年,一款紧身裤成为亚马逊服装类目的畅销商品,原因之一就是TikTok上的相关视频吸引了大量用户关注。即使当时视频无法直接跳转商品页面,消费者仍会主动前往亚马逊搜索并购买。
TikTok Shop上线后,通过提供支付、物流以及创作者佣金体系,希望将这些交易留在平台内部。如今,越来越多消费者开始直接在TikTok Shop购买商品。
但一个重要趋势仍然存在:如果品牌能够在TikTok上获得消费者关注,它往往能够自然承接原本无需主动建立的亚马逊销售基础。
亚马逊难以复制TikTok的内容驱动模式
反过来看,亚马逊用户几乎不会因为搜索商品而转向TikTok购买。
多年来,亚马逊一直尝试从“购物平台”转变为“商品发现平台”,但多次尝试效果有限。
例如,亚马逊直播(Amazon Live)长期无法吸引大量观看用户;类似TikTok推荐机制的功能Inspire于2022年推出,但实际上与2017年推出的Spark功能高度相似,而Spark当时并未获得市场认可。最终,Inspire也在2025年关闭。
这说明,亚马逊仍然难以改变以搜索为核心的购物模式。
两个平台对卖家的成功要求完全不同
对于卖家而言,亚马逊和TikTok Shop依赖的是两套完全不同的增长逻辑。
亚马逊的成功因素主要包括:
搜索排名;
商品评价数量;
广告投入;
亚马逊FBA库存能力。
而TikTok Shop的成功则依赖:
产品能否在短视频中快速展示效果;
品牌是否把内容作为核心销售渠道;
大量创作者是否愿意推广并获得佣金。
因此,许多亚马逊畅销产品并不适合TikTok传播。
例如:替换充电线;收纳盒;打印纸。
这些商品通常是消费者主动搜索购买,而不是容易被制作成短视频传播的产品。
即使产品适合内容营销,TikTok Shop的竞争也已经高度集中。目前,TikTok Shop中约1%的卖家贡献了60%的销售额。虽然创作者生态不断扩大,新品牌似乎有更多机会,但真正占据优势的,仍然是那些早期进入TikTok并建立创作者合作关系的品牌。
未来品牌路径或将改变:先TikTok,再亚马逊
随着两个平台生态不断发展,TikTok与亚马逊之间的差异正在进一步扩大。
TikTok正在成为某些消费品类的“需求制造平台”,尤其适合:
可展示效果的产品;具有使用场景的产品;容易产生情绪传播的消费品。
而亚马逊则成为消费者最终完成购买的“交易平台”,无论消费者最初是否通过亚马逊发现商品。
对于亚马逊卖家来说,TikTok的价值不应只看TikTok Shop订单数量,更应该关注它是否提升了亚马逊品牌搜索量。
如果产品适合视频传播,品牌可以通过投资创作者营销获取曝光,并期待主要销售仍来自亚马逊;如果产品无法通过视频展示价值,那么TikTok可能并不是有效渠道。
未来,越来越多新消费品牌可能会选择从TikTok开始打造影响力,再进入亚马逊扩大销售规模。
而那些习惯依赖亚马逊排名和销量优势、希望直接复制到社交电商平台的卖家,可能会发现:亚马逊的成功经验,并不能直接转化为TikTok上的竞争优势。


热门文章
01
亚马逊 Q4 旺季干货!黑五网一倒计时 98 天!拆解 6 大作战节点,少踩坑多赚真金白银
02
重磅消息,跨境电商贸易第一展即将启动,倒计时20天!
03
五大海外平台开放中国招商,中国卖家出海跨境新机遇!
04
跨境电商卖家深耕 Etsy 实战指南:从平台选择到月销 700 单的运营逻辑
05
特朗普再轰美联储逼宫降息:美元政策摇摆,跨境电商卖家资金压力加剧
06
Prime 大促销日优惠提交窗口将于 9 月 12 日关闭!
07
2025年跨境电商企业激增194%,中国卖家进入出海快车道
08
特朗普加征5000亿美元关税案件,最高法院确定将于11月开审!
09
燃爆深圳!第五届CHWE出海网跨境电商展首日火力全开!
10
欧美卷不动了,跨境人的下一站在哪儿?

最新文章
TikTok Shop与亚马逊卖家重合度仅5%:爆品逻辑正在走向“双轨分化”
亚马逊2025年GMV预计达8474亿美元!86%收入来自这七个国家
美国海关加强进口申报监管:9月18日起虚假信息或导致进口资格被取消
印度电商新规2027年生效,平台需披露更多商品与卖家信息
亚马逊将更新产品捆绑销售政策:2027年起多数ASIN捆绑包需符合新要求
特朗普宣布取消爱尔兰威士忌关税
重大成本变动!Ozon 10 月 5 日更改货物保险计费规则,滞销品成本上涨
门槛大降|个体工商户无需流水、不用邀请码,入驻东南亚 TikTok
低价注册坑显现!科州监管收紧,大量 LLC 公司卷入暴雷事件
美国物流集体涨价!6% 旺季费 + 8% 燃油费,跨境卖家两难来袭

让跨境出海更容易